ThePattern#A010DE — Die Rechnung reist durch die Zeit
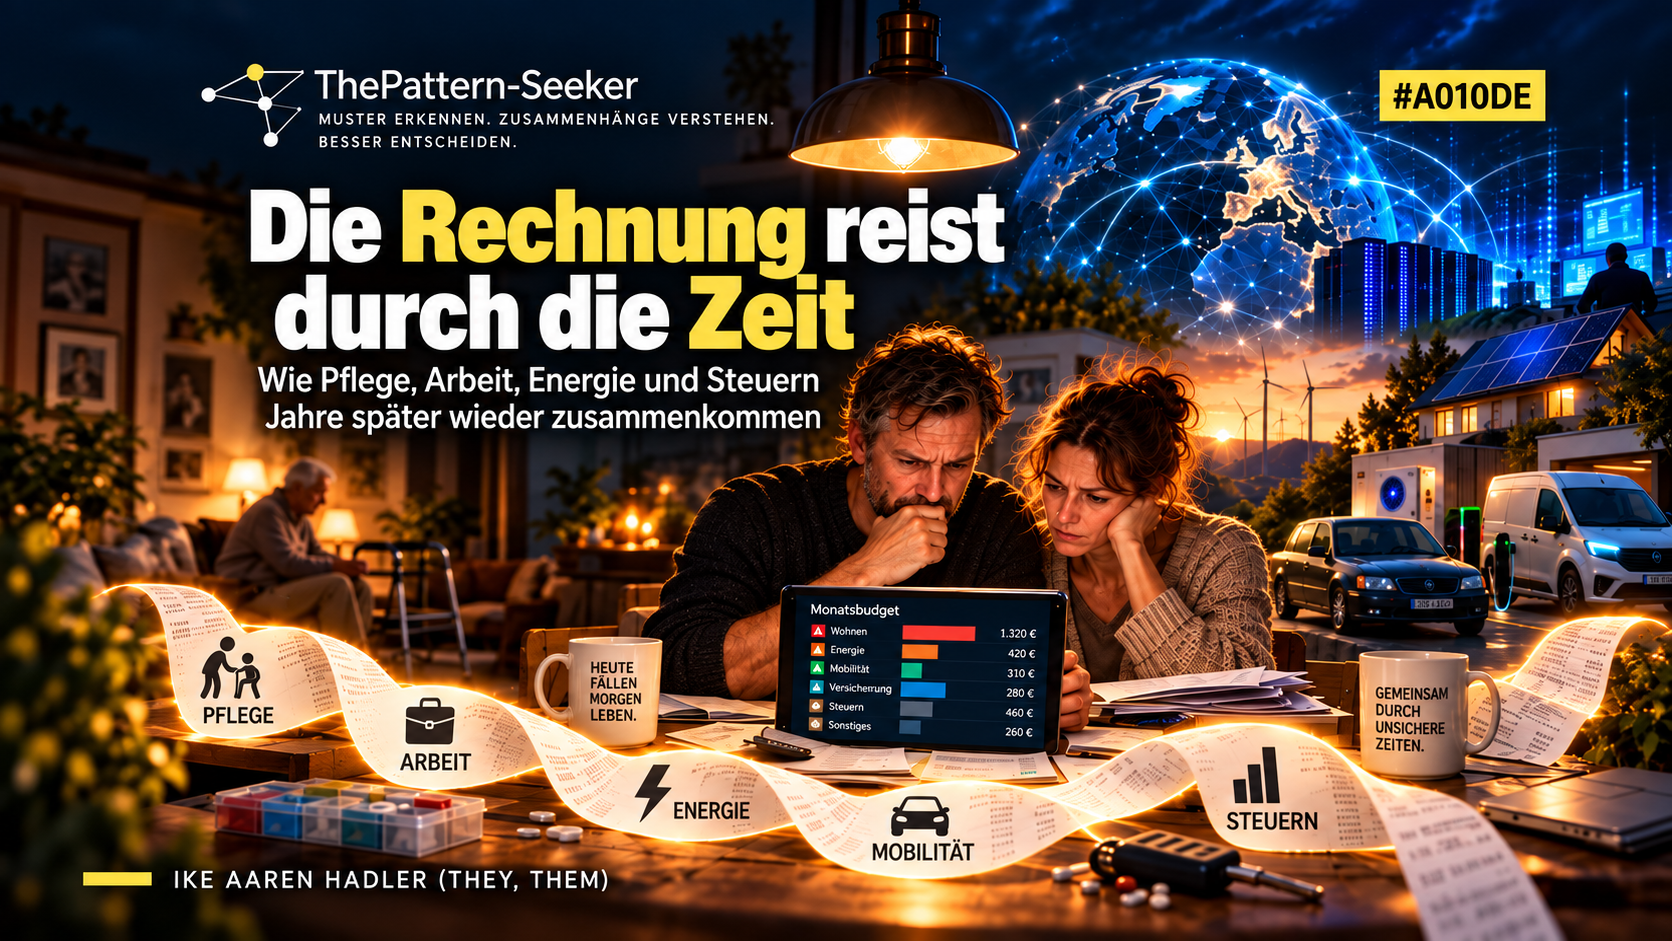
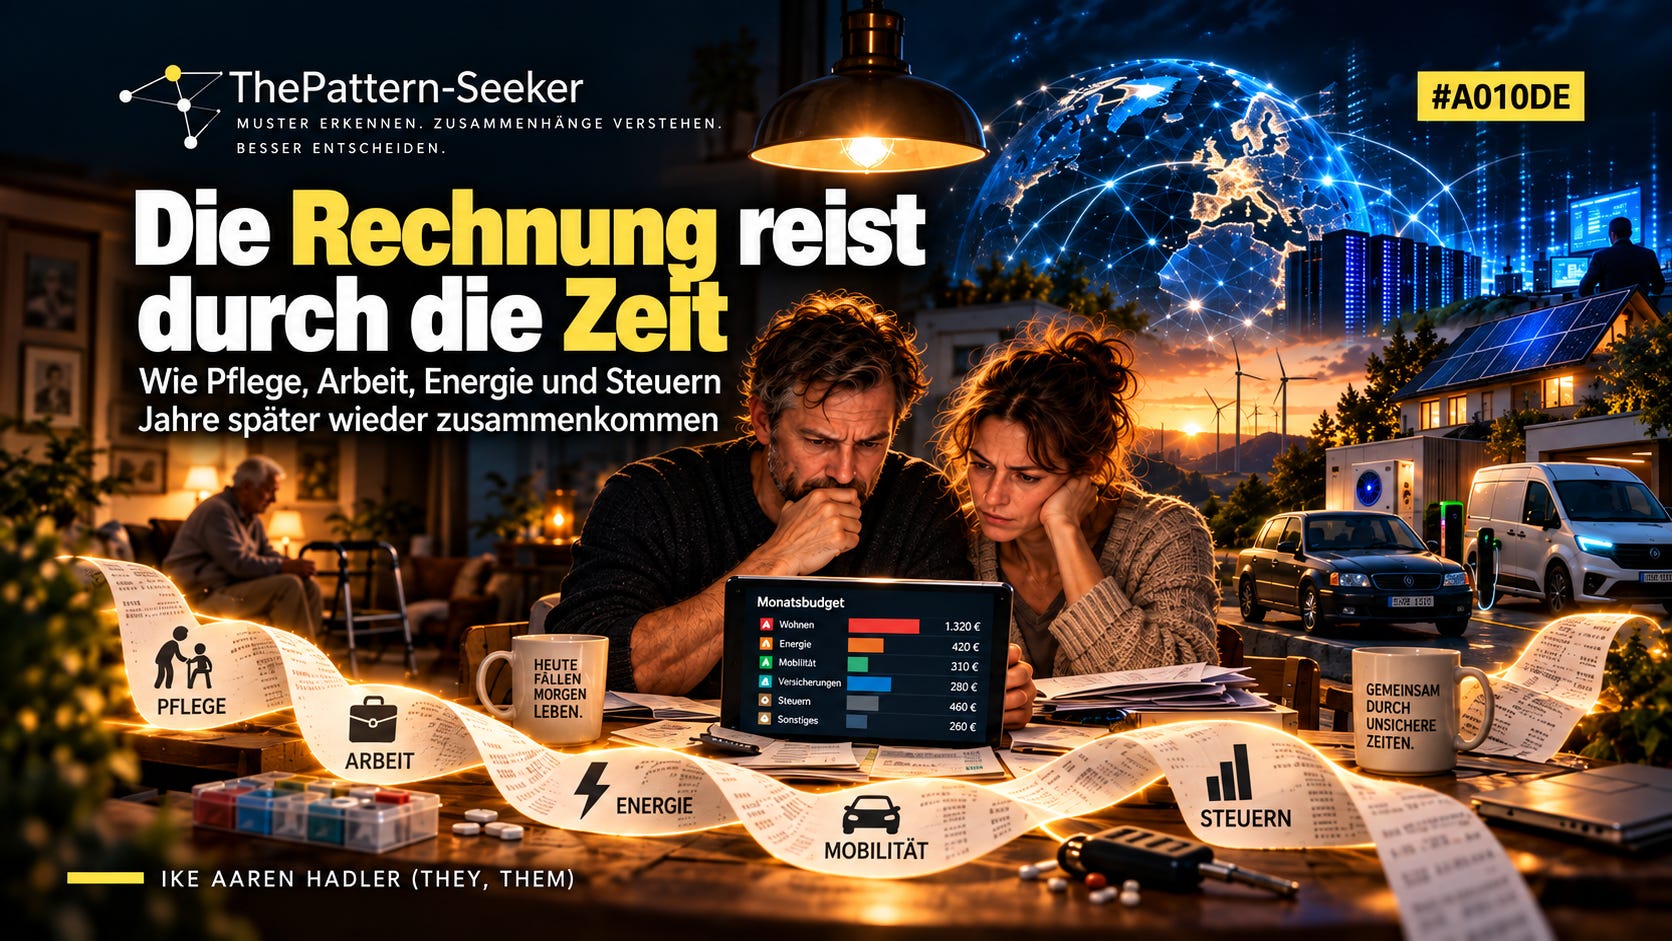
Aktuelle Regierungsentscheidungen haben nicht nur in ihrer Regierungszeit Auswirkungen, sondern streuen über die Zeit ihre Folgeauswirkungen – teils katastrophal!
Eine fiktive Familie. Keine ungewöhnlichen Menschen, keine außergewöhnliche Katastrophe. Nur Entscheidungen, die für sich genommen vernünftig erscheinen – bis ihre Folgen Jahre später wieder aufeinandertreffen.
Wir alle werden älter. Aber Schicksalsschläge halten sich an keinen Lebensplan. Ein Schlaganfall, ein Unfall, eine schwere Erkrankung kann einen Menschen mit 50 genauso aus seinem bisherigen Leben reißen wie mit 80.
Und weil die meisten von uns nicht allein durchs Leben gehen, trifft so etwas selten nur eine Person. Es trifft Partner, Kinder, Eltern, Arbeitgeber – manchmal sofort, manchmal erst Jahre später.
Der Kaffee war kalt geworden.
Daniel bemerkte es erst, als er die Tasse anhob, einen Moment festhielt und wieder abstellte.
Auf dem Tablet vor ihm standen Zahlen. Eigentlich gar nicht viele, und vielleicht machten sie ihm gerade deshalb Angst.
Hausrate. Versicherungen. Strom. Lebensmittel. Ein Auto, das sie noch nicht hatten. Die Pflege von Anjas Vater. Krankengeld. Später Arbeitslosengeld. Und irgendwo dahinter eine mögliche Erwerbsminderungsrente, bei der noch niemand wusste, ob Daniel dafür überhaupt krank genug war.
„Das geht noch eine Weile“, sagte er.
Anja stand mit dem Rücken zu ihm an der Küchenzeile.
„Wie lange?“
Daniel antwortete nicht sofort.
Noch vor ein paar Jahren hätte diese Frage fast absurd gewirkt. Damals hatte er zum ersten Mal in seinem Berufsleben das Gefühl gehabt, finanziell wirklich voranzukommen.
Fast dreißig Jahre IT lagen hinter ihm: Administration, Infrastruktur, Projekte. Daniel war gut gewesen, zuverlässig, erfahren, aber nie derjenige, um den sich Firmen mit immer höheren Gehaltsangeboten rissen. Teamleitung hatte ihn nie besonders gereizt, und die klassische Karriereleiter war ohnehin nicht sein Weg.
Dann kam die KI.
Daniel stieg ein, richtig tief. Nicht ein bisschen Prompting und ein paar Chatbots ausprobieren, sondern Modelle, Retrieval-Systeme, Agenten, Schnittstellen und Evaluierung. Er lernte, wie man KI in bestehende Unternehmenssysteme integriert, wie Rechte- und Sicherheitsarchitekturen aussehen müssen und wie aus einer eindrucksvollen Demo ein System wird, das in einem Unternehmen tatsächlich funktioniert.
Und Daniel konnte noch etwas: komplizierte Technik so erklären, dass Menschen verstanden, was sie damit anfangen konnten.
Auch auf Englisch. Vor Kunden, Projektleitungen und Menschen, die am Ende darüber entschieden, ob ein Projekt ein paar Tausend oder ein paar Millionen Euro wert war.
London, Amsterdam, Paris, irgendwann die USA.
Ein amerikanisches KI-Unternehmen holte ihn in sein kleines deutsches Team.
3.000 Euro netto zum Einstieg, Weiterbildung bezahlt, Firmenwagen, Ladekarte, Reisen auf Firmenkosten, auf längeren Strecken Business Class. Dazu Bonus, Beteiligung und die Aussicht, beim Gehalt schnell weiterzukommen.
Drei Jahre später lag Daniel bei rund 4.300 Euro.
Und es sollte noch weitergehen.
Anja verdiente etwa 2.000.
Sie lebten nicht luxuriös, aber gut. Das Haus war noch nicht abbezahlt, doch die Rate passte zu ihren beiden Einkommen. Ein eigenes Auto brauchten sie nicht; Daniel hatte den Firmenwagen. Eine Wallbox, Photovoltaik oder einen Speicher hatten sie deshalb nie ernsthaft erwogen.
Warum auch?
Abends stand der Tesla vor der Tür, das Laden bezahlte die Firma.
Dann bekam Anjas Vater einen Schlaganfall.
Er überlebte.
Und er wollte wieder nach Hause.
Nicht in ein Heim, jedenfalls noch nicht. Solange es irgendwie ging, wollte er morgens in seinem eigenen Schlafzimmer aufwachen, aus seinem eigenen Fenster schauen und in seiner Küche frühstücken.
Dieses kleine Wort – irgendwie – bekam plötzlich ein enormes Gewicht.
Denn irgendjemand musste morgens nach ihm sehen. Jemand musste darauf achten, dass die Medikamente genommen wurden, Arzttermine begleiten, Einkäufe erledigen, mit Praxen telefonieren und all das auffangen, was zwischen professionellen Pflegeeinsätzen liegen blieb.
Anjas Mutter war selbst nicht mehr richtig belastbar. Auch bei ihr begann die Frage, ob ihre Einschränkungen inzwischen für einen Pflegegrad ausreichten.
Ausgerechnet in dieser Phase veränderte der Staat die Spielregeln.
Der 2026 vom Bundeskabinett beschlossene Entwurf der Pflegereform sieht vor, die Begutachtung so anzupassen, dass die Pflegegrade 1 bis 3 nach den ursprünglich wissenschaftlich empfohlenen Schwellenwerten vergeben werden. Das Bundesgesundheitsministerium beschreibt als Ziel ausdrücklich auch eine Verlangsamung des Anstiegs der Zahl der Pflegebedürftigen. Für bereits eingestufte Menschen gilt Bestandsschutz. Bei Pflegegrad 1 soll für neue Fälle der bisherige Entlastungsbetrag entfallen; an seine Stelle sollen unter anderem intensivere Pflegebegleitung und Präventionsangebote treten.[1]
Beratung kann wertvoll sein. Sie kann erklären, koordinieren, Türen öffnen.
Aber sie steht morgens nicht im Badezimmer. Sie fährt nicht zum Arzt, trägt keine Einkaufstaschen in den Flur und bleibt auch nicht eine Stunde länger, wenn ein alter Mensch plötzlich Angst bekommt.
Also saßen Anja und Daniel irgendwann an demselben Küchentisch, an dem Daniel Jahre später wieder rechnen würde.
2.000 gegen 4.300 Euro.
Viel zu entscheiden gab es eigentlich nicht.
Daniel war gerade in einer Branche angekommen, in der sein Einkommen weiter steigen konnte. Das kleine deutsche Team brauchte ihn, seine Kundenprojekte sowieso. Wochen- oder monatelang kürzerzutreten war kaum vorstellbar.
Also blieb Daniel im Beruf.
Anja ging.
Nicht, weil ihre Arbeit weniger wert gewesen wäre. Und auch nicht, weil sie nicht arbeiten wollte.
Ihre Familie machte unter Druck nur das, was Familien irgendwann tun müssen:
Sie rechnete.
Welchen Ausfall können wir eher verkraften?
Die Antwort lautete: 2.000 Euro.
Drei Jahre später bekam Daniel selbst einen Schlaganfall.
Keinen, nach dem plötzlich alles vorbei war.
Vielleicht wäre manches leichter zu erklären gewesen, wenn es so gewesen wäre.
Daniel konnte sprechen. Er konnte denken. Er konnte vor einem Rechner sitzen und arbeiten.
Nur nicht mehr lange.
Die Fatigue kam schnell. Nach einigen Stunden ließ die Konzentration nach, sein Gleichgewicht war schlechter, längere Wege wurden schwierig. Flugreisen, mehrere Tage beim Kunden, morgens Flughafen, Workshop, Hotel und am nächsten Tag weiter – darauf ließ sich kein Beruf mehr aufbauen.
Und genau darauf hatte sein Beruf zuletzt beruht.
Daniel war nicht einfach Informatiker. Er war derjenige, den seine Firma losschickte, wenn ein Kunde viel Geld in ein KI-Projekt stecken wollte und wissen musste, ob daraus tatsächlich ein funktionierendes System werden konnte.
Am heimischen Schreibtisch konnte Daniel noch einiges leisten.
Für seinen alten Job reichte es nicht mehr.
Für eine volle Erwerbsminderungsrente möglicherweise ebenfalls nicht.
Plötzlich befand er sich in jenem unangenehmen Zwischenraum, den Sozialgesetze nur schwer abbilden können:
zu krank für das bisherige Leben, aber möglicherweise zu gesund für manche Leistungen.
Sein Arbeitgeber hielt ihn noch eine Zeit lang. Irgendwann verschwand jedoch Stück für Stück das Leben, das mit diesem Job verbunden gewesen war: zuerst die Reisen und die Kundentermine, dann der Bonus und die Aussicht auf weitere Gehaltssprünge.
Schließlich der Arbeitsplatz.
Und mit ihm der Firmenwagen.
Der Tesla musste zurück.
In der Einfahrt stand nichts mehr – ausgerechnet jetzt, als die Familie ein Auto dringender brauchte als je zuvor.
Anjas Vater musste zu Ärzten und Untersuchungen gebracht werden. Daniel selbst konnte möglicherweise wieder fahren, aber nicht mehr jedes Fahrzeug problemlos bedienen. Vielleicht brauchte er eine andere Sitzposition, zusätzliche Bedienhilfen oder einfach ein Auto, in das er mit seinen Einschränkungen leichter hinein- und wieder herauskam.
Sie begannen zu suchen.
Ein moderner elektrischer Van hätte gut gepasst: geräumig, leise, angenehm zu fahren, im laufenden Betrieb günstig, wenn Strom zu vernünftigen Preisen verfügbar war.
Nur hatten sie keine Photovoltaikanlage.
Keinen Speicher.
Keine Wallbox.
Deutschland fördert Elektromobilität inzwischen wieder. Seit Mai 2026 können Kauf oder Leasing eines neuen Elektroautos abhängig von Fahrzeug, Einkommen und Familiengröße mit bis zu 6.000 Euro bezuschusst werden.[2]
Einer Familie, deren Erwerbseinkommen gerade wegbricht, hilft ein Zuschuss jedoch nur begrenzt, wenn bereits der verbleibende Kaufpreis außerhalb ihrer Möglichkeiten liegt.
Gleichzeitig ist das frühere KfW-Programm „Solarstrom für Elektroautos“, das Photovoltaikanlage, Batteriespeicher und Ladestation gemeinsam förderte, für neue Anträge geschlossen. Die KfW nennt dafür ausdrücklich die notwendige Haushaltskonsolidierung und die Schwerpunktsetzung im Bundeshaushalt.[3]
Schließlich standen zwei Fahrzeuge auf Daniels Bildschirm.
Ein gebrauchter Diesel, bezahlbar.
Daneben ein Elektrofahrzeug, das besser zu ihrem neuen Alltag gepasst hätte.
Nicht bezahlbar.
Daniel musste kurz lachen.
„Wir hatten jahrelang ein Elektroauto.“
Anja sah weiter auf den Preis des Diesels.
„Nein“, sagte sie. „Deine Firma hatte eins.“
Das saß.
Denn inzwischen war auch Diesel teuer geworden.
Der Krieg der USA und Israels mit Iran hatte die Ölversorgung im Nahen Osten erheblich gestört und die Risikoprämien an den Märkten nach oben getrieben. Ende September 2026 wurde Brent zeitweise wieder für mehr als 100 Dollar je Barrel gehandelt. Allein am 21. September kostete Diesel in Deutschland im Tagesdurchschnitt 2,46 Euro je Liter. Gleichzeitig stieg die deutsche Inflationsrate im September nach vorläufigen Zahlen auf 3,3 Prozent; Energie verteuerte sich gegenüber dem Vorjahresmonat um 14,9 Prozent.[4]
Anja scrollte noch einmal durch die Anzeigen.
„Dann eben der Diesel.“
Daniel wusste, was das bedeutete. Nicht nur einen Kaufpreis, sondern laufende Kosten für jeden einzelnen Kilometer – zu einem Preis, über den sie selbst keinerlei Kontrolle hatten.
Noch wenige Jahre zuvor hatte Energie für ihre Mobilität in ihrer Haushaltsrechnung kaum eine Rolle gespielt.
Jetzt gehörte sie plötzlich zur Existenzfrage.
Einige Wochen später saß Daniel wieder mit einer Tasse Kaffee am Küchentisch.
Das Krankengeld lief noch. Trotzdem rechnete er längst nicht mehr bis zum nächsten Monat.
Er rechnete weiter.
Bis zum Ende des Krankengeldes. Bis zum Ende eines möglichen Arbeitslosengeldanspruchs. Bis zu dem Tag, an dem Rücklagen keine Rücklagen mehr waren, sondern Geld, das einfach nur noch verschwand.
Anja sah erschöpft aus. Ihr Vater hatte in der Nacht Hilfe gebraucht.
Daniel betrachtete sie und dachte daran, dass auch sie einmal morgens zur Arbeit gefahren war.
Dann dachte er an seinen früheren Arbeitgeber.
Er kannte die Kunden, die Projekte, die Vertragsgrößen. Er wusste, wie wichtig der deutsche Markt für seine Firma gewesen war.
Natürlich hatte sein Arbeitgeber Steuern bezahlt. Daniels Gehalt hatte Einkommensteuer und Sozialbeiträge erzeugt, deutsche Kunden zahlten Umsatzsteuer, und auch die deutsche Gesellschaft war kein steuerfreier Raum.
Aber der Konzern war international organisiert.
Software, geistiges Eigentum, Entwicklung, Verträge, Gewinne – all das musste nicht dort verortet sein, wo die Kunden saßen.
Deutschland konnte also ein wichtiger Markt sein, ohne automatisch der Staat zu sein, dem ein entsprechender Anteil des weltweiten Konzerngewinns steuerlich zugerechnet wurde.
Genau an diesem Problem arbeitet die OECD seit Jahren. Die internationalen Regeln für die Verteilung von Besteuerungsrechten entstanden vor rund einem Jahrhundert und knüpfen stark an physische Präsenz an. Mit „Pillar One“ soll deshalb ein Teil der Besteuerungsrechte bei den größten und profitabelsten multinationalen Konzernen stärker in jene Staaten verlagert werden, in denen ihre Kunden oder Nutzer sitzen – auch wenn der Konzern dort keine entsprechende physische Präsenz besitzt. Die internationale Umsetzung ist weiterhin nicht abgeschlossen.[5]
Daniel nahm die Tasse.
„Weißt du, was mich inzwischen wirklich beschäftigt?“
Anja sah auf.
„Wir haben damals die Pflege deines Vaters irgendwie aufgefangen, weil das System angeblich finanziell an seine Grenze kommt.“
„Mhm.“
„Und gleichzeitig habe ich für eine Firma gearbeitet, die hier richtig gutes Geschäft gemacht hat.“
Er sah einen Moment auf den Tisch.
„Warum reden wir sofort darüber, was ein Pflegebedürftiger weniger bekommen kann, aber jahrelang darüber, wie wir diese neue Wirtschaft vernünftig besteuern?“
Deutschland ist dabei nicht ausschließlich darauf angewiesen, dass irgendwann eine weltweite Lösung zustande kommt. Frankreich erhebt seit 2019 eine eigene Steuer auf bestimmte digitale Dienstleistungen großer Unternehmen; der Satz beträgt drei Prozent auf die Frankreich zurechenbaren erfassten Umsätze.[6]
In Deutschland lehnte der Finanzausschuss des Bundestages im Juni 2026 einen Antrag auf Einführung einer deutschen Digitalsteuer ab. Der Antrag sah grundsätzlich zehn Prozent auf bestimmte in Deutschland erzielte digitale Umsätze großer Digitalkonzerne vor. Dafür stimmten im Ausschuss die Fraktionen von Bündnis 90/Die Grünen und Die Linke; die übrigen Fraktionen lehnten den Antrag ab.[7]
Das bedeutet nicht, dass gerade dieser Vorschlag wirtschaftlich sinnvoll gewesen wäre oder die Finanzierung der Pflegeversicherung hätte sichern können.
Es bedeutet etwas Schlichteres:
Auch auf der Einnahmeseite werden politische Entscheidungen getroffen.
„Das sind unterschiedliche Kassen“, sagte Anja.
Daniel nickte.
„Ja.“
Dann sah er wieder auf seine Zahlen.
„Aber wir sind dieselben Menschen.“
Vielleicht liegt genau darin das Problem.
Die Pflegeversicherung betrachtet ihre Einnahmen und Ausgaben, der Bundeshaushalt seine Einnahmen, Ausgaben und Schulden. Die Rentenversicherung sieht Erwerbsbiografien, die Arbeitslosenversicherung Beschäftigung, das Gesundheitssystem Krankheit. Wirtschafts-, Energie- und Steuerpolitik haben wiederum ihre eigenen Zuständigkeiten, Kennzahlen und Haushalte.
Eine Familie erlebt diese Trennung nicht.
Für Anja und Daniel findet alles zur selben Zeit statt.
Die Pflegeversicherung soll finanziell stabilisiert werden. Dafür werden unter anderem die Begutachtung verändert und einzelne Leistungen neu geordnet. Eine Angehörige übernimmt in unserer Geschichte mehr Pflege und verlässt den Arbeitsmarkt. Aus zwei Einkommen wird eines.
Dieses eine Einkommen steigt sogar noch eine Zeit lang – bis ausgerechnet dieser Erwerbstätige schwer erkrankt.
Nun sinken Steuern und Sozialbeiträge, während neue Leistungsansprüche entstehen. Pflege wird weiterhin gebraucht, Mobilität wird teurer, und eine frühere Investition in Photovoltaik, Speicher oder günstige Elektromobilität fehlt genau in dem Moment, in dem die Familie davon profitieren könnte.
Kein einzelnes Ereignis muss für sich genommen eine Katastrophe sein.
Erst die Kombination macht den Haushalt so verletzlich.
Das ist ein möglicher zeitversetzter Rebound politischer Entscheidungen – und ein Beispiel für chronometrische Wirkmachtdynamik: Entscheidungen verändern ihre Wirkung, wenn Zeit vergeht, Rahmenbedingungen wechseln und Folgen auf andere Systeme überspringen.
Eine Einsparung im Jahr 2027 kann Jahre später beeinflussen, wer noch erwerbstätig ist.
Eine nicht getätigte Investition kann später darüber entscheiden, welche Energie ein Haushalt überhaupt bezahlen kann.
Und ein Steuersystem, das wesentlich aus einer Wirtschaft mit Fabriken und klaren physischen Standorten hervorgegangen ist, gerät unter Anpassungsdruck, wenn immer mehr Wertschöpfung aus Software, Daten, KI und international beweglichem geistigem Eigentum entsteht.
Menschen dagegen bleiben körperlich.
Sie werden krank.
Sie werden alt.
Sie brauchen irgendwann Hilfe.
Deutschland will technologisch moderner werden: mehr KI, mehr Digitalisierung und mehr Wertschöpfung durch Software und neue Geschäftsmodelle.
Darin liegt zunächst kein Widerspruch.
Aber eine Wirtschaft, deren Wertschöpfung sich verändert, stellt zwangsläufig auch neue Fragen an die Finanzierung des Gemeinwesens.
Die OECD versucht deshalb, Besteuerungsrechte stärker dorthin zu verschieben, wo Märkte, Kunden und Nutzer sitzen. Für große internationale Unternehmensgruppen mit mindestens 750 Millionen Euro Umsatz gilt über „Pillar Two“ grundsätzlich außerdem ein effektiver Mindeststeuersatz von 15 Prozent. Das Bundesfinanzministerium begründet diese Reform ausdrücklich damit, dass große internationale Unternehmen einen angemessenen Beitrag zur Finanzierung des Gemeinwesens leisten und Wettbewerbsnachteile gegenüber Unternehmen vor Ort verringert werden sollen.[8]
Damit ist die entscheidende Frage jedoch noch nicht beantwortet.
Es geht nicht nur darum, wie niedrig ein Konzern irgendwo besteuert werden darf.
Es geht ebenso darum, welcher Staat welchen Anteil der Steuer erhält, wenn ein Konzern in einem Markt erhebliche Umsätze erzielt, seine Funktionen, Vermögenswerte und Gewinne aber international verteilt sind.
Während darüber international seit Jahren verhandelt wird, muss Deutschland seine Pflegeversicherung heute finanzieren.
Der am 30. September 2026 vom Bundeskabinett beschlossene Entwurf des Pflegeneuordnungsgesetzes beziffert das rechnerische Defizit der sozialen Pflegeversicherung bei einem Beitragssatz von 3,6 Prozent für 2027 auf 7,6 Milliarden Euro, für 2028 auf 15,4 Milliarden und für 2030 bereits auf 17,4 Milliarden Euro.
Der Entwurf versucht diese Lücke sowohl auf der Einnahmen- als auch auf der Ausgabenseite zu schließen. Zu den vorgesehenen Minderausgaben gehören nach Berechnung der Bundesregierung unter anderem 1,3 Milliarden Euro im Jahr 2027 durch die Anpassung der Begutachtungssystematik und weitere 800 Millionen durch den Wegfall des bisherigen Entlastungsbetrags in Pflegegrad 1. Bis 2030 werden für diese beiden Positionen 4,2 Milliarden beziehungsweise eine Milliarde Euro angesetzt. Gleichzeitig enthält die Reform zusätzliche Einnahmen, Präventionsmaßnahmen, Pflegebegleitung, neue Budgets und eine spätere jährliche Dynamisierung der Leistungen.[9]
Die Finanzierungskrise ist also nicht erfunden.
Die Frage ist nur größer als die Pflegeversicherung allein:
Wie schnell reagieren wir auf die Kosten des Sozialstaats – und wie schnell auf Veränderungen seiner Einnahmebasis?
Wie viel politische Energie fließt in die Frage, welche Leistungen ein Sozialversicherungssystem künftig finanzieren kann?
Und wie viel in die Frage, wie eine zunehmend digitale und international organisierte Wirtschaft langfristig zur Finanzierung desselben Gemeinwesens beitragen soll?
Wie lange können Wirtschaft, Steuerrecht, Sozialversicherung, Energiepolitik und Arbeitsmarkt jeweils ihren eigenen Ausschnitt optimieren, bevor ihre Entscheidungen an anderer Stelle wieder zusammentreffen?
Daniel helfen diese Fragen am Küchentisch zunächst nicht.
Er braucht ein Auto.
Anja braucht Entlastung.
Ihr Vater braucht Pflege.
Daniel braucht Rehabilitation und vielleicht irgendwann selbst Unterstützung.
Die Hausrate wird trotzdem am Monatsanfang abgebucht.
Ob OECD Pillar One irgendwann vollständig umgesetzt wird, interessiert die Bank nicht.
Daniel schaut noch einmal auf den gebrauchten Diesel, dann auf das Elektroauto und schließlich auf das Konto.
Er klickt auf den Diesel.
Nicht aus Überzeugung.
Nicht, weil ihm Elektromobilität oder Klimaschutz egal wären.
Sondern weil Menschen in einer finanziellen Krise selten die Lösung kaufen können, die auf zehn Jahre gerechnet am günstigsten wäre.
Sie kaufen die Lösung, deren Preis sie heute bezahlen können.
Vielleicht liegt darin das Muster der ganzen Geschichte.
Anja und Daniel haben nicht irrational gehandelt. Im Gegenteil: Fast jede ihrer Entscheidungen war im jeweiligen Moment vernünftig.
Anja gab das kleinere Einkommen auf. Daniel hielt an dem besseren Job fest. Sein Arbeitgeber setzte ihn dort ein, wo er für das Unternehmen besonders wertvoll war. Die Pflegeversicherung sollte finanziell stabilisiert werden. Der Staat setzte Haushaltsprioritäten. Internationale Unternehmen organisierten sich nach den Regeln, die für sie galten.
Jeder optimierte seinen eigenen Ausschnitt.
Nur passten diese Ausschnitte irgendwann nicht mehr zusammen.
Die Pflege war nicht verschwunden.
Die Energiekosten waren nicht verschwunden.
Auch die Kosten des Sozialstaats waren nicht verschwunden.
Die Rechnung war nur durch die Zeit gereist.
Quellen und Anmerkungen
[1] Pflegeneuordnungsgesetz, Begutachtung und Pflegegrad 1.
Bundesministerium für Gesundheit: Kabinett beschließt Pflegeneuordnungsgesetz, 30. September 2026. Der Kabinettsentwurf sieht die Anpassung der Begutachtungssystematik für die Pflegegrade 1 bis 3 vor; bestehende Pflegegrade stehen unter Bestandsschutz. Der Gesetzentwurf nennt als Ziel der Anpassung ausdrücklich eine Verlangsamung des Anstiegs der Zahl der Pflegebedürftigen. Für Pflegegrad 1 ist die Streichung des bisherigen Entlastungsbetrags vorgesehen; gleichzeitig werden Prävention und Pflegebegleitung ausgebaut. (Federal Ministry of Health)
[2] Förderung neuer Elektroautos ab 2026.
Bundesregierung: Gesetzliche Neuregelungen Juni 2026, 28. Mai 2026. Seit dem 20. Mai 2026 kann für Kauf oder Leasing eines förderfähigen Elektroautos ein Zuschuss von bis zu 6.000 Euro beantragt werden; die konkrete Höhe hängt unter anderem von Fahrzeug, Einkommen und Familiengröße ab. (Federal Government of Germany)
[3] KfW-Programm „Solarstrom für Elektroautos“.
KfW, Zuschuss 442. Neue Anträge sind nicht mehr möglich. Als Begründung nennt die KfW die notwendige Haushaltskonsolidierung und die Schwerpunktsetzung im Bundeshaushalt; das Programm kombinierte Ladestation, Photovoltaikanlage und Solarstromspeicher. (KfW)
[4] Öl-, Kraftstoff- und Verbraucherpreise im September 2026.
Reuters berichtete Ende September über Brent-Preise oberhalb von 100 US-Dollar je Barrel im Zusammenhang mit den anhaltenden Versorgungsrisiken des US-israelischen Krieges mit Iran und den Problemen rund um die Straße von Hormus. Am 21. September lag der durchschnittliche Dieselpreis in Deutschland laut den von Destatis veröffentlichten EU-Vergleichsdaten bei 2,46 Euro je Liter. Destatis meldete für September 2026 vorläufig eine Inflationsrate von 3,3 Prozent; Energie verteuerte sich im Jahresvergleich um 14,9 Prozent. (AOL.com)
[5] OECD Pillar One und die Besteuerung von Marktstaaten.
OECD: Reallocation of taxing rights to market jurisdictions. Die OECD weist darauf hin, dass die internationalen Regeln zur Verteilung von Besteuerungsrechten vor rund einem Jahrhundert entwickelt wurden und insbesondere bei stark digitalisierten Geschäftsmodellen teilweise nicht mehr zur wirtschaftlichen Realität passen. „Amount A“ von Pillar One soll einen Teil der Gewinne der größten und profitabelsten multinationalen Unternehmen Marktstaaten zuordnen, in denen Kunden oder Nutzer sitzen – auch ohne physische Präsenz des Konzerns. Die multilaterale Umsetzung ist weiterhin nicht abgeschlossen. (OECD)
[6] Französische Digitalsteuer.
Frankreich führte 2019 eine Steuer auf bestimmte digitale Dienstleistungen großer Unternehmen ein. Der Satz beträgt drei Prozent auf die Frankreich zurechenbaren steuerpflichtigen digitalen Umsätze; grundsätzlich gelten Schwellen von 750 Millionen Euro weltweit und 25 Millionen Euro in Frankreich. Die französische Finanzverwaltung führt die Steuer auch 2026 weiterhin. (impots.gouv.fr)
[7] Debatte über eine deutsche Digitalsteuer.
Deutscher Bundestag: Finanzausschuss lehnt Einführung einer Digitalsteuer ab, 24. Juni 2026. Der Antrag von Bündnis 90/Die Grünen sah für Digitalkonzerne ab 750 Millionen Euro weltweitem Jahresumsatz und 50 Millionen Euro Deutschlandumsatz grundsätzlich eine Steuer von zehn Prozent auf die in Deutschland erzielten erfassten digitalen Umsätze vor. Im Ausschuss stimmten Bündnis 90/Die Grünen und Die Linke dafür. (Deutscher Bundestag)
[8] Globale Mindestbesteuerung – Pillar Two.
Bundesministerium der Finanzen: Fragen und Antworten zur globalen Mindestbesteuerung, Stand 16. Februar 2026. Für große Unternehmensgruppen ab 750 Millionen Euro Umsatz gilt grundsätzlich ein effektives Mindeststeuerniveau von 15 Prozent. Das BMF beschreibt die Reform als Instrument gegen Gewinnverlagerung und für eine stärkere Beteiligung internationaler Konzerne an der Finanzierung des Gemeinwesens. (Bundesministerium der Finanzen)
[9] Finanzierung der sozialen Pflegeversicherung und Wirkungen des PNOG.
Bundesregierung/Bundesministerium für Gesundheit: Entwurf eines Gesetzes zur Neuordnung der Pflegeversicherung, Kabinettsfassung vom 30. September 2026. Das rechnerische Defizit bei einem Beitragssatz von 3,6 Prozent wird mit 7,6 Milliarden Euro für 2027, 15,4 Milliarden für 2028, 16,9 Milliarden für 2029 und 17,4 Milliarden Euro für 2030 angegeben. Die Anpassung der Begutachtungssystematik soll nach der Kalkulation des Entwurfs 2027 Minderausgaben von 1,3 Milliarden Euro und 2030 von 4,2 Milliarden Euro erzeugen; beim Entlastungsbetrag in Pflegegrad 1 sind 800 Millionen beziehungsweise eine Milliarde Euro angesetzt. Der Entwurf enthält daneben zusätzliche Einnahmen sowie Ausgaben für Pflegebegleitung, Prävention, Rehabilitation und spätere Leistungsdynamisierung. (Federal Ministry of Health)
Methodischer Hinweis
Anja, Daniel und ihre Familie sind fiktiv. Die Ereignisfolge ist ein konstruiertes Fallbeispiel und keine Prognose darüber, wie eine bestimmte Familie oder die Gesamtwirtschaft auf die Pflegereform reagieren wird. Die verwendeten gesetzlichen Regelungen, Haushaltsansätze, Preisangaben und internationalen Steuermechanismen entsprechen dem öffentlich verfügbaren Stand vom 1. Oktober 2026.
Der Begriff „chronometrische Wirkmachtdynamik“ bezeichnet hier die zeitabhängige Veränderung der relativen Wirkung und Handlungsmacht verschiedener Akteure und Entscheidungen. Das Fallbeispiel soll zeigen, wie Entscheidungen, die innerhalb eines einzelnen Systems zunächst rational oder kostensenkend erscheinen, zeitversetzt Wirkungen in anderen Systemen entfalten können.